Domain pkw-kredit.de kaufen?
Wir ziehen mit dem Projekt
pkw-kredit.de um.
Sind Sie am Kauf der Domain
pkw-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkw-kredit.de kaufen?
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **


Ähnliche Suchbegriffe für Banken
Top-Angebote
Produkte zum Begriff Banken:
-
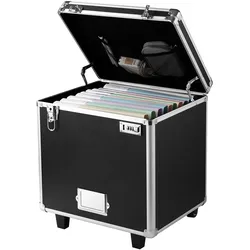
VEVOR Aktenaufbewahrungsbox, 396,2x320x381 mm Innenmaß, abschließbarer mobiler Businesskoffer mit Teleskopgriff, Aktenkoffer mit Handauszug für Büro, Zuhause, Büros, Krankenhäuser, BankenVEVOR Aktenaufbewahrungsbox, 396,2x320x381 mm Innenmaß, abschließbarer mobiler Businesskoffer mit Teleskopgriff, Aktenkoffer mit Handauszug für Büro, Zuhause, Büros, Krankenhäuser, Banken Dual-Lock-Optionen Effiziente Speicherung Langlebig und robust Teleskopgriff-Design Multi-Szenen-Nutzung Legen Sie Ihr Passwort fest Verstellbarer Griff Hauptplattenmaterial: MDF, Maximale Gewichtskapazität: 22 lbs / 10 kg, Nettogewicht: 8,97 lbs / 4,07 kg, Innenmaße: 15,6 x 12,6 x 15 Zoll / 396,2 x 320,0 x 381,0 mm, Aufbewahrungstasche oben: 1 Netztasche, Hauptmaterial: Aluminiumlegierung und Vliesstoff, Rahmenmaterial: Aluminiumlegierung, Farbe: Schwarz,Artikelmodellnummer: CF1400, Innenmaterial: Vliesstoff, Produktabmessungen: 16,14 x 14,96 x 18,31 Zoll (inkl. Griff: 36 Zoll) / 410 x 380 x 465 mm (inkl. Griff: 945 mm)69,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
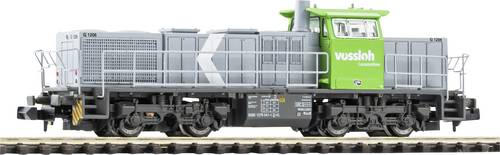
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.162,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
-
Zahlen Banken überhaupt Steuern für die Zinsen, die sie bekommen?
Ja, Banken zahlen Steuern auf die Zinsen, die sie erhalten. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem die Bank ansässig ist, und den geltenden Steuergesetzen. Banken müssen ihre Gewinne und Zinseinnahmen in der Regel in ihren Steuererklärungen angeben und entsprechende Steuern darauf entrichten. **


Dürfen nach den Regeln des Korans geführte Banken Zinsen verlangen?
Die Frage, ob nach den Regeln des Korans geführte Banken Zinsen verlangen dürfen, ist unter muslimischen Gelehrten umstritten. Einige argumentieren, dass Zinsen im Islam verboten sind, da sie als Ausbeutung und Ungerechtigkeit betrachtet werden. Andere argumentieren, dass moderne Bankgeschäfte und Zinsen unter bestimmten Bedingungen akzeptabel sind, solange sie nicht ausbeuterisch sind. Es gibt verschiedene islamische Finanzinstitutionen, die alternative Finanzprodukte anbieten, die den Prinzipien des Islam entsprechen und keine Zinsen beinhalten. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Banken:
-
ZOTERNEN Packung Mit 12 Flexiblen, Schwarz-roten Silikon-klebe-stifthaltern Für Schulen, Büros Und Banken.Spezifikationen: Artikeltyp: Silikon-Stifthalter Material: Silikon Größe: Ca. 2,2 x 0,8 x 0,7 Zoll / 5,6 x 2,0 x 1,8 cm Verwendung: Aufbewahrungsclip für Marker, Schreibtafel, Bürobedarf im Klassenzimmer, Lehrerzubehör Lieferumfang: 12 x selbstklebende Silikon-Stifthalter Hinweis:32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Fingerabdruck- Und Biometrisches Codeschloss Für Schubladen, Elektronische Tastatur-zugangskontrolle Für Schränke, Büros, Wohnungen, Banken, Für Einflügelige SchubladenFunktionen: 1. Einzigartiges Design: Im Standby-Modus ist das digitale Display ausgeblendet und zeigt einen schwarzen Bildschirm an. Dies spart Energie und sorgt für ein schlichtes Erscheinungsbild. Durch Berühren des Panels wird die Nummer angezeigt. 2. Panel-Design: Das ultradünne Panel-Design spart Platz. Ovale Form, schlichtes Design. Fingerabdruckerkennung auf der linken Seite, Passworteingabe auf der rechten. 3. Hohe Präzision: Dank hochpräziser Fertigungstechnologie für die Fingerabdruckerkennung bietet das Gerät hohen Diebstahlschutz, genaue Erkennung ohne Fehler, schnelles Entsperren und eine reaktionsschnelle Bedienung. 4. Anwendung: Ideal für die Montage an Schubladen für wichtige Dokumente oder an Schränken mit einer Tür. Es ist vielseitig einsetzbar und wird mit allem notwendigen Zubehör geliefert. 5. Einfache Installation: Das Schloss ist leicht zu montieren und dank seines einzigartigen Designs für die meisten Schubladenstärken geeignet. Es kann durch das vorhandene Schlüsselloch montiert und gleichzeitig als Schubladengriff verwendet werden. Spezifikationen: Artikeltyp: Fingerabdruck-Schloss für Schubladen Material: ABS, Zinklegierung Lieferumfang: 1 x Fingerabdruck-Schloss für Schubladen12 x Schrauben52,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Aktenaufbewahrungsbox, 396,2x320x381 mm Innenmaß, abschließbarer mobiler Businesskoffer mit Teleskopgriff, Aktenkoffer mit Handauszug für Büro, Zuhause, Büros, Krankenhäuser, BankenVEVOR Aktenaufbewahrungsbox, 396,2x320x381 mm Innenmaß, abschließbarer mobiler Businesskoffer mit Teleskopgriff, Aktenkoffer mit Handauszug für Büro, Zuhause, Büros, Krankenhäuser, Banken Dual-Lock-Optionen Effiziente Speicherung Langlebig und robust Teleskopgriff-Design Multi-Szenen-Nutzung Legen Sie Ihr Passwort fest Verstellbarer Griff Hauptplattenmaterial: MDF, Maximale Gewichtskapazität: 22 lbs / 10 kg, Nettogewicht: 8,97 lbs / 4,07 kg, Innenmaße: 15,6 x 12,6 x 15 Zoll / 396,2 x 320,0 x 381,0 mm, Aufbewahrungstasche oben: 1 Netztasche, Hauptmaterial: Aluminiumlegierung und Vliesstoff, Rahmenmaterial: Aluminiumlegierung, Farbe: Schwarz,Artikelmodellnummer: CF1400, Innenmaterial: Vliesstoff, Produktabmessungen: 16,14 x 14,96 x 18,31 Zoll (inkl. Griff: 36 Zoll) / 410 x 380 x 465 mm (inkl. Griff: 945 mm)69,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
Ähnliche Suchbegriffe für Banken
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.162,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
-
Zahlen Banken überhaupt Steuern für die Zinsen, die sie bekommen?
Ja, Banken zahlen Steuern auf die Zinsen, die sie erhalten. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem die Bank ansässig ist, und den geltenden Steuergesetzen. Banken müssen ihre Gewinne und Zinseinnahmen in der Regel in ihren Steuererklärungen angeben und entsprechende Steuern darauf entrichten. **
-
Dürfen nach den Regeln des Korans geführte Banken Zinsen verlangen?
Die Frage, ob nach den Regeln des Korans geführte Banken Zinsen verlangen dürfen, ist unter muslimischen Gelehrten umstritten. Einige argumentieren, dass Zinsen im Islam verboten sind, da sie als Ausbeutung und Ungerechtigkeit betrachtet werden. Andere argumentieren, dass moderne Bankgeschäfte und Zinsen unter bestimmten Bedingungen akzeptabel sind, solange sie nicht ausbeuterisch sind. Es gibt verschiedene islamische Finanzinstitutionen, die alternative Finanzprodukte anbieten, die den Prinzipien des Islam entsprechen und keine Zinsen beinhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.